
Работать с самозанятыми выгодно: не нужно платить страховые взносы, удерживать НДФЛ и сдавать по исполнителю отчётность. Но именно поэтому налоговая внимательно смотрит на такие договоры. Если сотрудничество выглядит как замаскированные трудовые отношения, компании доначислят налоги, взносы и штрафы. Разберём по пунктам, что проверить до подписания и что прописать в договоре, чтобы он защищал заказчика, а не создавал риски.
Перед договором: три проверки
Большинство проблем с самозанятыми закладывается ещё до подписания. Поэтому начинать стоит не с текста договора, а с трёх проверок:
- Статус самозанятого. Проверяется по ИНН на сайте ФНС в сервисе проверки статуса плательщика налога на профессиональный доход. Важно: статус должен быть на дату оплаты, а не только на дату подписания. Если исполнитель потерял статус, а вы заплатили, — вы как налоговый агент должны были удержать НДФЛ и начислить взносы.
- Не ваш ли это бывший сотрудник. Закон № 422-ФЗ запрещает применять налог на профессиональный доход к доходам от бывшего работодателя, если с момента увольнения не прошло двух лет. Выплаты бывшему сотруднику по такому договору не облагаются НПД: компании придётся удержать НДФЛ и начислить страховые взносы в общем порядке.
- Подходит ли вид деятельности. Самозанятые не вправе, например, перепродавать чужие товары, заниматься посреднической деятельностью по агентским договорам и комиссии, добывать полезные ископаемые. Если нужна такая работа — договор с самозанятым не подойдёт.
Если все три проверки пройдены, можно переходить к самому договору.
Чем договор с самозанятым отличается от трудового
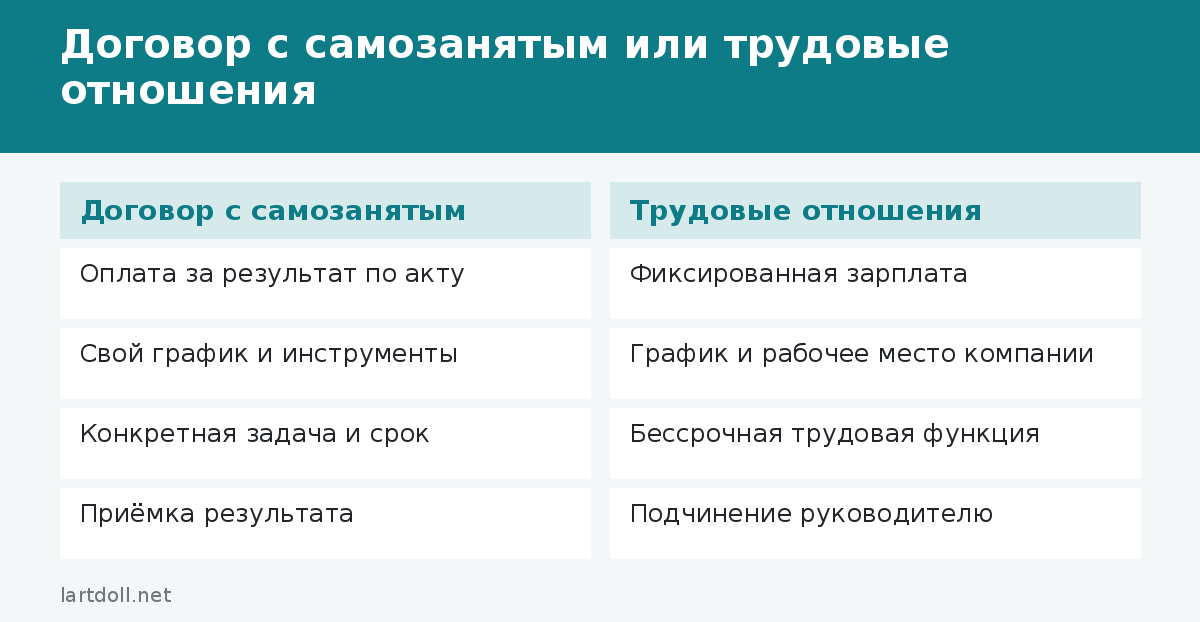
Налоговая и суд оценивают не название документа, а реальные отношения сторон. Признаки удобно сравнить в таблице:
| Признак | Гражданско-правовой договор | Трудовые отношения |
|---|---|---|
| Предмет | Конкретный результат: сайт, текст, ремонт, консультация | Трудовая функция по должности |
| Режим | Исполнитель сам решает, когда и где работать | Подчинение графику и правилам внутреннего распорядка |
| Оплата | За результат по акту | Фиксированная зарплата дважды в месяц |
| Инструменты | Свои | Предоставляет работодатель |
| Контроль | Приёмка результата | Руководство процессом работы |
| Срок | До выполнения задачи | Бессрочно, «на постоянку» |
Если в отношениях с исполнителем преобладают признаки из правой колонки, суд может признать отношения трудовыми (статья 19.1 ТК РФ), а налоговая — доначислить НДФЛ и страховые взносы как с выплат работнику. Тогда компании придётся доплатить НДФЛ, страховые взносы, пени и штрафы, а исполнитель получит права работника — на отпуск, больничные, выходное пособие.
Что прописать в договоре: разбор пунктов
Шаблон из интернета редко учитывает специфику работы с самозанятым. Я разберу пункты, на которые стоит обратить внимание в первую очередь.
Предмет
Максимально конкретно: не «оказание маркетинговых услуг», а «подготовка контент-плана на три месяца и 12 текстов для блога объёмом от 5 000 знаков». Чем точнее результат, тем меньше похоже на трудовую функцию.
Сроки
Дата начала и окончания работ, при необходимости — этапы. Бессрочный договор «на оказание услуг по мере необходимости» с ежемесячной оплатой — первый признак скрытых трудовых отношений.
Порядок приёмки
Как исполнитель сдаёт результат, в какой срок заказчик проверяет, что делать при замечаниях. Подписанный акт — главный документ, подтверждающий, что оплачен результат, а не время работы.
Цена и оплата
Сумма за весь объём или за этап, срок оплаты после подписания акта. Не стоит привязывать оплату к календарному месяцу без привязки к результату.
Чек
Обязанность исполнителя сформировать чек в приложении «Мой налог» и передать его заказчику — в срок, предусмотренный законом. Для компании чек — это подтверждение расхода. Без него учесть затраты сложнее.
Если исполнитель тянет с чеком
Полезно прямо связать оплату следующего этапа с получением чека за предыдущий. Тогда исполнителю выгодно не откладывать оформление, а у бухгалтерии всегда есть подтверждающий документ к акту.
Гарантии статуса
Пункт, по которому исполнитель подтверждает, что зарегистрирован как плательщик НПД, не является бывшим сотрудником заказчика в течение последних двух лет и обязуется немедленно сообщить о потере статуса. Полезно добавить ответственность исполнителя за убытки, если он не сообщил о снятии с учёта.
Права на результат
Если создаётся текст, дизайн, программа, фото — прописать, что исключительные права переходят заказчику с момента подписания акта. Без этого пункта права на текст, дизайн или фото, как правило, остаются у автора. Исключение — программы для ЭВМ и базы данных, созданные по заказу: исключительное право на них по умолчанию принадлежит заказчику, если договором не предусмотрено иное (статья 1296 ГК РФ).
Конфиденциальность
Если исполнитель получает доступ к данным клиентов или внутренней информации — отдельный пункт о неразглашении.
Образец пункта о гарантиях
Исполнитель заверяет, что на дату заключения настоящего договора он зарегистрирован в качестве плательщика налога на профессиональный доход, не состоит и в течение последних двух лет не состоял в трудовых отношениях с Заказчиком. Исполнитель обязуется уведомить Заказчика о снятии с учёта в качестве плательщика налога на профессиональный доход не позднее рабочего дня, следующего за днём снятия с учёта, и возместить Заказчику убытки, возникшие в связи с неисполнением этой обязанности, в том числе суммы налогов, взносов, пеней и штрафов.
Лимит дохода и что будет при превышении
Доход самозанятого ограничен 2,4 миллиона рублей в календарном году. Если лимит превышен, исполнитель теряет право применять налог на профессиональный доход. Для заказчика это важно: оплата, произведённая после утраты статуса, уже не подпадает под режим самозанятости. Поэтому крупные договоры лучше разбивать на этапы и перед каждой оплатой проверять статус.
Чек-лист перед каждой оплатой
Даже при хорошем договоре риски возникают в момент платежа. Перед каждым переводом стоит пройтись по короткому списку:
- проверить статус исполнителя по ИНН в сервисе ФНС и сохранить скриншот или выгрузку с датой;
- убедиться, что подписан акт за этот этап работ;
- перечислить деньги на счёт исполнителя, а не третьего лица;
- получить чек в установленный срок и приложить его к акту.
На это уходит пара минут, а при проверке такой комплект документов снимает большую часть вопросов.
Чего избегать в отношениях с исполнителем
Договор может быть безупречным, но повседневная практика способна перечеркнуть его. Насторожить проверяющих могут такие привычки:
- включать самозанятого в штатное расписание, график дежурств или табель;
- выдавать пропуск «как сотруднику», рабочее место, корпоративную технику;
- подчинять его руководителю отдела наравне со штатными работниками;
- платить одинаковую сумму каждый месяц вне зависимости от объёма работ;
- переводить в самозанятые действующих сотрудников — это первое, что проверяет налоговая.
Чем меньше исполнитель похож на сотрудника в быту, тем спокойнее заказчику на проверке.
История из практики
Небольшая студия ремонта оформила пятерых отделочников как самозанятых. Каждому платили ровно 70 тысяч в месяц, у всех был общий бригадир и график «с девяти до шести». При проверке налоговая собрала переписку в рабочем чате и показания заказчиков. Договоры переквалифицировали в трудовые, студии доначислили НДФЛ и взносы за три года. Ошибку можно было избежать: платить за конкретные объекты по актам и не встраивать исполнителей в штатную структуру.
А вот история попроще и повеселее. Ко мне как-то обратилась владелица маленькой кондитерской: она заключила договор с самозанятым фотографом и хотела убедиться, что всё оформлено правильно. Договор оказался хорошим, но в рабочем чате она по привычке писала фотографу «завтра к девяти на смену, опозданий не потерплю». Я предложила ей просто поменять тон: не «смена», а «съёмка», не «к девяти», а «согласуем время». Она смеялась, что теперь общается с фотографом вежливее, чем с собственным мужем. Зато переписка больше не выглядит как распоряжения начальника подчинённому.
Если тема вам близка, загляните и в статью «Как стать самозанятым: пошаговая инструкция и ограничения». Не пропустите и статью «Чек самозанятого: как сформировать и аннулировать».
Частые вопросы
Нужно ли заключать письменный договор?
Да. Сделки юридических лиц с гражданами по общему правилу совершаются в простой письменной форме (статья 161 ГК РФ). Если её не соблюсти, договор не становится недействительным, но в споре нельзя будет ссылаться на свидетельские показания (статья 162 ГК РФ). Кроме того, без договора сложно доказать, что отношения гражданско-правовые, а не трудовые. Для компании письменный договор с актами — минимальная защита.
Можно ли платить самозанятому авансом?
Да. В этом случае исполнитель формирует чек при получении аванса, а не после сдачи работы.
Нужно ли компании отчитываться о выплатах самозанятому?
Нет. С выплат плательщику налога на профессиональный доход заказчик не удерживает НДФЛ, не начисляет страховые взносы и не отражает их в отчётности как выплаты физлицу.
Кто платит налог с вознаграждения?
Сам исполнитель. С доходов от компаний и ИП ставка налога на профессиональный доход — 6%, налог начисляется по сформированным чекам.
Что будет, если исполнитель не передал чек?
Компании будет сложно подтвердить расход. Самому исполнителю грозит штраф по статье 129.13 Налогового кодекса — 20% от суммы, а при повторном нарушении в течение шести месяцев — 100%.
Можно ли заключить с самозанятым договор на год?
Можно, но риск переквалификации выше, чем у короткого договора на конкретный результат. Если сотрудничество долгое, лучше разбить его на этапы с отдельными актами и понятным результатом каждого этапа.
Как часто проверять статус исполнителя?
Перед каждой оплатой. Статус может быть утрачен в любой момент — из-за превышения лимита дохода или снятия с учёта по желанию самого исполнителя.