
В последний день работы на карту приходит сумма, и почти всегда возникает вопрос: а правильно ли посчитали? Особенно если в расчёт вошла компенсация за отпуск — тут без формулы не разобраться. Ниже — что обязательно входит в окончательный расчёт, как самостоятельно посчитать компенсацию за неиспользованный отпуск и что делать, если сумма не сходится.
Что входит в расчёт при увольнении
По статье 140 Трудового кодекса все суммы, причитающиеся работнику, выплачиваются в день увольнения. В расчёт входят:
| Выплата | Кому положена |
|---|---|
| Зарплата за отработанные дни последнего месяца | Всем |
| Компенсация за неиспользованный отпуск | Всем, у кого остались дни отпуска |
| Премии и надбавки за отработанный период | Если предусмотрены положением об оплате труда |
| Выходное пособие в размере среднего месячного заработка | При сокращении и ликвидации |
| Выходное пособие в размере двухнедельного заработка | При призыве на военную службу, отказе от перевода, восстановлении прежнего работника и ряде других случаев |
| Выходное пособие по соглашению | Если предусмотрено соглашением сторон или договором |
Из всех сумм, кроме выходного пособия в пределах трёх средних заработков, удерживается НДФЛ.
Калькулятор компенсации за отпуск: по шагам
Шаг 1. Посчитать неиспользованные дни
За каждый месяц работы начисляется 28 ÷ 12 = 2,33 дня отпуска, если у вас стандартный ежегодный отпуск в 28 календарных дней. При удлинённом отпуске число дней пропорционально больше.
Рабочий год считается не с 1 января, а с даты приёма на работу. Если в месяце отработано больше половины, он засчитывается целиком; если меньше половины — не засчитывается. Затем из начисленных дней вычитаются уже использованные.
Пример. Работник принят 10 марта прошлого года, увольняется 25 ноября этого года. Первый рабочий год — с 10 марта по 9 марта: 28 дней, из них 14 использовано. Во втором рабочем году — с 10 марта по 25 ноября — 8 полных месяцев и 16 дней, то есть больше половины месяца. Итого 9 месяцев × 2,33 = 21 день. Всего неиспользованных: 14 + 21 = 35 дней.
Шаг 2. Посчитать средний дневной заработок
Формула из Положения об особенностях порядка исчисления средней заработной платы:
Средний дневной заработок = Заработок за 12 месяцев ÷ 12 ÷ 29,3
В заработок включаются зарплата, премии, надбавки. Не включаются больничные, отпускные, материальная помощь. Если какие-то месяцы отработаны не полностью — например, был больничный, — расчёт делается по специальной формуле с учётом фактически отработанных дней.
Шаг 3. Умножить
Компенсация = Неиспользованные дни × Средний дневной заработок
Из полученной суммы удерживается НДФЛ.
Пример полного расчёта
Зарплата — 60 000 рублей в месяц, все 12 месяцев отработаны полностью, премий и больничных не было.
- Заработок за 12 месяцев: 60 000 × 12 = 720 000 рублей.
- Средний дневной заработок: 720 000 ÷ 12 ÷ 29,3 = 2 047,78 рубля.
- Неиспользованные дни: 14.
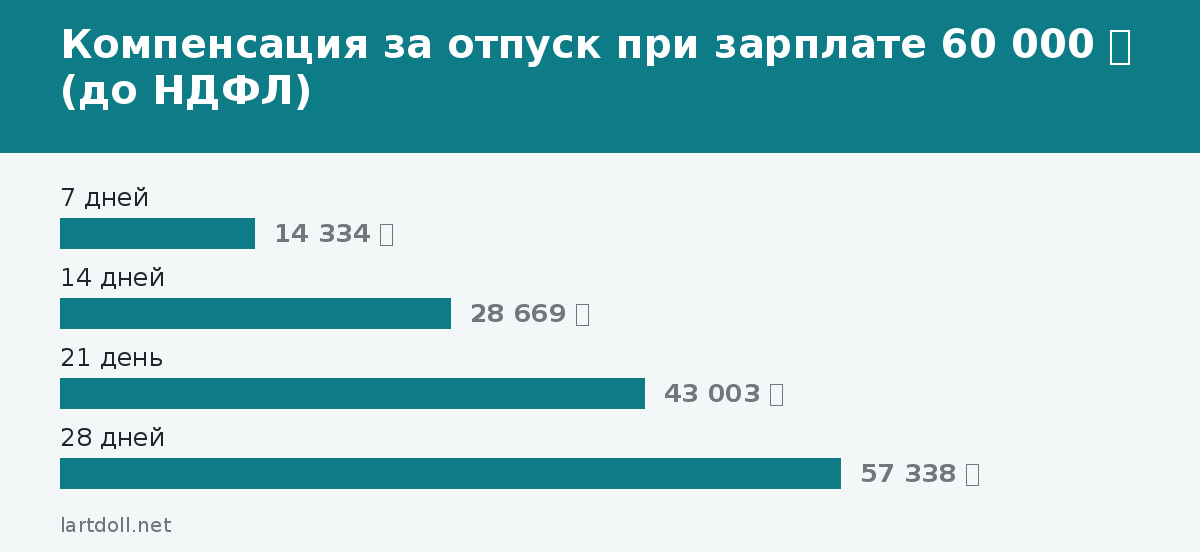
- Компенсация: 14 × 2 047,78 = 28 668,92 рубля.
- НДФЛ 13%: 3 727 рублей. На руки — 24 941,92 рубля.
Сюда добавляется зарплата за отработанные дни последнего месяца. Если увольнение 20-го числа месяца с 22 рабочими днями, а работник отработал 14 дней, зарплата составит 60 000 ÷ 22 × 14 = 38 181,82 рубля до вычета НДФЛ.
Если в расчётном периоде были больничные или отпуск
Для месяцев, отработанных не полностью, используется другая формула. Сначала для каждого такого месяца считается количество учитываемых календарных дней: 29,3 ÷ число календарных дней в месяце × число календарных дней, приходящихся на отработанное время. Затем общий заработок за расчётный период делится на сумму: 29,3 × число полностью отработанных месяцев плюс календарные дни неполных месяцев.
Пример. Из 12 месяцев 11 отработаны полностью, а в ноябре (30 дней) работник 10 дней болел. Учитываемые дни ноября: 29,3 ÷ 30 × 20 = 19,53. Знаменатель: 29,3 × 11 + 19,53 = 341,83. Если заработок за период — 700 000 рублей, средний дневной заработок составит 700 000 ÷ 341,83 = 2 047,80 рубля.
Отпуск с последующим увольнением
Вместо компенсации можно взять неиспользованные дни отпуском, а уволиться в последний день отпуска (статья 127 ТК). Это выгодно, если хочется сохранить стаж и иметь время на поиск новой работы: днём увольнения считается последний день отпуска. Но есть нюанс: расчёт и трудовую книжку выдают в последний рабочий день перед отпуском. Отозвать заявление об увольнении в этом случае можно только до начала отпуска, если на ваше место не приглашён другой работник в порядке перевода.
Как проверить расчёт
- попросите расчётный листок за последний месяц и записку-расчёт о компенсации за отпуск — в ней указаны дни и средний заработок;
- проверьте, учтены ли все премии за расчётный период;
- сверьте число дней отпуска с графиком отпусков и приказами;
- убедитесь, что в расчёт не попали периоды, которые не включаются в стаж для отпуска, — например, отпуск без сохранения зарплаты свыше 14 дней в году;
- сравните итог с суммой, пришедшей на карту.
Если деньги не выплатили вовремя или не полностью
При задержке работодатель обязан выплатить компенсацию — не менее 1/150 ключевой ставки ЦБ от невыплаченной суммы за каждый день задержки (статья 236 ТК). Она начисляется автоматически, требовать её отдельно не нужно — но проверить, что её начислили, стоит.
Если работодатель не согласен с вашим расчётом, он обязан выплатить неоспариваемую сумму в день увольнения. Спор о разнице можно решить через трудовую инспекцию или суд. На обращение в суд по невыплате зарплаты и других сумм у работника есть один год со дня установленного срока выплаты (статья 392 ТК).
История из жизни
Наталья увольнялась после пяти лет работы и была уверена, что у неё 10 неиспользованных дней. Бухгалтерия начислила компенсацию за 3 дня. Наталья попросила записку-расчёт и обнаружила, что ей «съели» отпуск за первый год: в системе он значился использованным, хотя на деле его перенесли. У Натальи сохранилось заявление о переносе с визой руководителя. После этого бухгалтерия пересчитала компенсацию и доплатила разницу с процентами за задержку.
Частые вопросы
Можно ли получить компенсацию за отпуск, не увольняясь?
Только за часть ежегодного отпуска, превышающую 28 дней, по письменному заявлению работника (статья 126 ТК).
Что если я «отгулял» больше, чем положено?
Работодатель вправе удержать из расчёта оплату за неотработанные дни отпуска, но не во всех случаях — например, при сокращении такие удержания не производятся.