
Недавно мне написала читательница: «Взяла потребительский кредит на ремонт, а в итоговую сумму банк включил страховку жизни почти на 70 тысяч. Менеджер сказал, что без неё не одобрят. Прошло десять дней. Можно ли теперь её вернуть, или я сама виновата, что подписала?» Отвечаю сразу: возврат страховки по кредиту возможен, и в её ситуации — полностью. Закон даёт заёмщику несколько способов вернуть деньги: в «период охлаждения», при досрочном погашении и через финансового уполномоченного, если банк упирается. Разберу каждый, со сроками и подводными камнями.
Какая у вас страховка — от этого зависит всё
Прежде чем писать заявление, достаньте документы и посмотрите, как оформлена страховка. Вариантов два, и порядок возврата у них разный.
Первый — вы подключились к программе банка. Страхователь здесь банк (или действующее в его интересах третье лицо), а вы — застрахованное лицо. Признак: вы подписывали «заявление на включение в программу страхования», а отдельного полиса на ваше имя нет. Второй — индивидуальный договор: вы сами страхователь, у вас на руках полис страховой компании.
| Вопрос | Программа банка | Свой полис |
|---|---|---|
| Кому писать заявление | В банк — об исключении из числа застрахованных | В страховую компанию |
| Срок отказа с полным возвратом | 30 календарных дней | 30 календарных дней, если полис оформлен для обеспечения кредита |
| Кто возвращает деньги | Банк или третье лицо в его интересах | Страховщик |
| Срок перечисления | До 7 рабочих дней | До 7 рабочих дней |
Эти правила установлены Законом о потребительском кредите (353-ФЗ): для программ банка — частью 2.5 статьи 7, для индивидуальных полисов — частью 11 статьи 11.
Период охлаждения: как вернуть страховку полностью
«Период охлаждения» — время, когда можно передумать и получить назад всё уплаченное без удержаний. Условие одно: за это время не должно произойти событий с признаками страхового случая.
Страховка, оформленная вместе с кредитом, — 30 дней
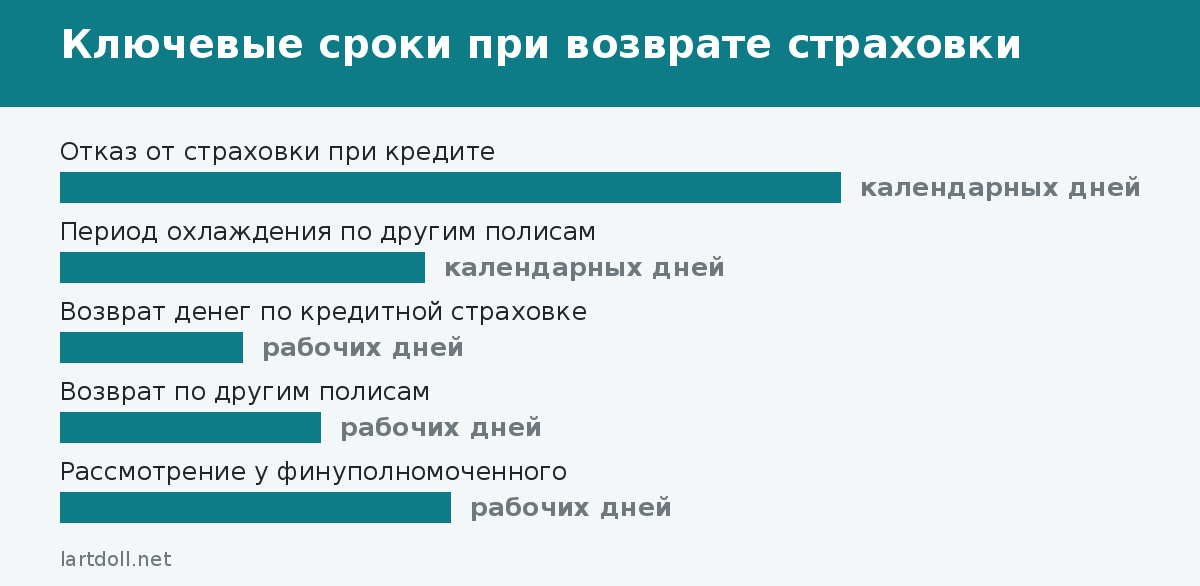
Если страховка связана с потребительским кредитом, отказаться можно в течение 30 календарных дней. Для программы банка срок считают со дня, когда вы выразили согласие на подключение, для индивидуального полиса — со дня заключения договора. Деньги должны вернуть в полном объёме не позднее 7 рабочих дней с момента получения заявления. Моя читательница укладывается: десять дней из тридцати прошло, значит, вернуть ей должны всю сумму.
Кроме того, банк обязан не позднее следующего дня после выдачи кредита письменно уведомить заёмщика о праве отказаться от дополнительных услуг и сроках. Так что «я не знала» — довольно частая, но поправимая история.
Прочая добровольная страховка — 14 дней
Для других добровольных полисов, не связанных с кредитом (например, страховка от несчастного случая, купленная отдельно), действует общий период охлаждения — 14 календарных дней. Его установил Банк России Указанием № 3854-У. Если вы отказались до начала действия страховки, премию вернут полностью; если позже — с удержанием за дни, когда защита уже работала. Срок возврата — не позднее 10 рабочих дней.
Не путайте с периодом охлаждения по кредиту
С 1 сентября 2025 года появился ещё один «период охлаждения» — уже не по страховке, а по самому кредиту. Банк выдаёт деньги не сразу: при сумме от 50 до 200 тысяч рублей — через 4 часа, при сумме больше 200 тысяч — не раньше чем через 48 часов. Эта мера защищает от мошенников и к возврату страховки отношения не имеет.
Возврат страховки по кредиту при досрочном погашении
Допустим, 30 дней давно прошли, но вы закрыли кредит раньше срока. Тогда работает другое правило: страховку вернут частично — за то время, которое осталось неиспользованным.
Что говорит закон
По части 10 статьи 11 Закона № 353-ФЗ заёмщик, подключённый к программе банка, после полного досрочного погашения пишет заявление об исключении из числа застрахованных. Банк или третье лицо в его интересах возвращает уплаченную страховую премию за вычетом части, пропорциональной времени, когда человек был застрахован. Для своего полиса то же самое сделает страховщик по части 12 статьи 11. Срок — не более 7 рабочих дней со дня получения заявления.
Важные оговорки: правило работает только при полном погашении кредита и только если не было событий, похожих на страховой случай. При частичном досрочном погашении часть премии по этим нормам не возвращается.
Пример расчёта. Кредит на 3 года, страховка стоила 72 000 рублей за весь срок. Кредит закрыт полностью через 12 месяцев. Страховка «отработала» треть срока, значит, вернуть должны две трети: 72 000 × 24 / 36 = 48 000 рублей.
Если договор старый: статья 958 ГК
Нормы о возврате при досрочном погашении появились в 353-ФЗ с поправками конца 2019 года (Федеральный закон № 483-ФЗ). По более ранним договорам спор решается по статье 958 Гражданского кодекса. Если договор прекратился, потому что возможность страхового случая отпала (пункт 1), страховщик вправе оставить себе только часть премии за время действия страховки. А вот при добровольном отказе страхователя (пункты 2 и 3) премия по общему правилу не возвращается, если иное не предусмотрено законом или договором. Поэтому по старому договору внимательно читайте правила страхования: если страховая сумма уменьшается вместе с долгом и при нуле долга выплата невозможна, есть шанс вернуть остаток.
Как написать заявление на возврат
Особая форма закон не требует, но у банков и страховых часто есть свои бланки — их можно взять, а можно написать заявление в свободной форме. В нём укажите:
- ФИО, паспортные данные, телефон;
- номер и дату кредитного договора и полиса (или заявления о подключении к программе);
- основание: отказ в течение 30 дней или полное досрочное погашение — со ссылкой на нужную часть статьи 353-ФЗ;
- просьбу исключить вас из числа застрахованных или расторгнуть договор страхования;
- реквизиты счёта для перечисления денег;
- дату и подпись.
Для досрочного погашения приложите справку банка о закрытии кредита. Подать заявление можно в отделении (второй экземпляр с отметкой о приёме оставьте себе), заказным письмом с описью или через личный кабинет, если такая функция есть. Сроки считаются со дня получения заявления, поэтому подтверждение даты — ваш главный козырь.
Если отказали или не вернули деньги
Отказы бывают двух типов: «вы пропустили срок» и молчание. Проверьте даты: если вы действительно уложились, действуйте по порядку.
- Направьте претензию в банк или страховую. Финансовая организация обязана ответить в течение 30 календарных дней; если обращение подано в электронной форме по стандартной форме и с момента нарушения прошло не больше 180 дней — в течение 15 рабочих дней.
- При отказе или молчании обращайтесь к финансовому уполномоченному через сайт службы. Он рассматривает споры с требованиями до 500 000 рублей, срок рассмотрения — 15 рабочих дней.
- Если не устроит решение финансового уполномоченного, можно идти в суд.
Для потребителя обращение к финансовому уполномоченному бесплатное, а по спорам в пределах 500 000 рублей без него суд иск просто не примет — это обязательный досудебный этап. Именно здесь банки чаще всего «вспоминают» о законе.
Может ли банк повысить ставку
Может, если это прямо записано в кредитном договоре. Многие банки дают скидку по ставке за страховку. При отказе от неё ставку вправе поднять до уровня, который действовал на дату договора для таких же кредитов без страхования. Поэтому перед отказом посчитайте: иногда возврат страховки выгоден, а иногда переплата по процентам её съедает.
Типичные ошибки заёмщиков
За годы переписки с читателями я собрала короткий список того, на чём чаще всего теряют деньги:
- звонят на горячую линию вместо письменного заявления — устный отказ ничего не значит;
- пишут в страховую, когда подключены к программе банка, и наоборот;
- считают 30 дней рабочими, а они календарные;
- ждут «пока банк сам вернёт» после досрочного погашения — без заявления возврата не будет;
- гасят кредит частично и ждут возврата части страховки;
- не проверяют, не поднимется ли ставка после отказа.
Моей читательнице я посоветовала не откладывать: заявление в банк в тот же день, копию с отметкой — в папку. Через неделю она написала, что деньги пришли. Приятное письмо, люблю такие.
Чек-лист возврата страховки
Пройдитесь по пунктам, прежде чем идти в банк:
- Определить тип страховки: программа банка или свой полис.
- Посчитать дни: с даты согласия или заключения договора прошло меньше 30 календарных дней?
- Проверить, меняется ли ставка при отказе от страховки.
- Подготовить заявление с реквизитами счёта.
- При досрочном погашении — взять справку о закрытии кредита.
- Подать заявление с подтверждением даты получения.
- Через 7 рабочих дней без денег — претензия, затем финансовый уполномоченный.
Эти семь шагов обычно занимают меньше времени, чем само оформление кредита.
Частые вопросы
Можно ли вернуть страховку по кредиту, если прошло больше 30 дней?
Полностью — нет. Но при полном досрочном погашении вернут часть премии за неиспользованный срок.
Могут ли отказать в кредите без страховки?
Банк может предложить разные условия: со страховкой ставка ниже, без неё выше. Но отказаться от страховки в период охлаждения вы вправе.
Через сколько вернут деньги?
По страховке, связанной с потребительским кредитом, — не позднее 7 рабочих дней со дня получения заявления.
Вернут ли страховку при частичном досрочном погашении?
Нормы 353-ФЗ о возврате части премии касаются только полного погашения кредита.
Распространяются ли эти правила на ипотеку?
Правила о возврате при досрочном погашении применяются и к кредитам с ипотекой. Но отказ в 30-дневный срок не действует для страхования, оформленного по статье 31 Закона об ипотеке.
Нужно ли идти в отделение лично?
Не обязательно: подойдёт заказное письмо с описью вложения или личный кабинет, если в нём есть такая функция.
Что делать, если банк не отвечает на заявление?
Направить претензию, а затем обратиться к финансовому уполномоченному: для потребителя это бесплатно.
Вернут ли деньги, если за это время я болела?
Если было событие с признаками страхового случая, в возврате по этим нормам могут отказать. Тогда стоит сначала разобраться, не положена ли вам страховая выплата.