
Испорченная кредитная история — не приговор, но и не то, что исправляется за неделю. В интернете полно предложений «почистить историю за 5 000 рублей» и советов «взять десять микрозаймов и вернуть». Первое — обман, второе — сомнительная стратегия. Ниже — честный разбор: что действительно влияет на историю, что не работает и как выглядит реальный план восстановления на год.
Как долго хранится плохая запись
По закону о кредитных историях каждая запись хранится семь лет с даты последнего изменения. Удалить её раньше нельзя, если она верная. Никакие «связи в бюро» тут не помогут — а вот потерять деньги и паспортные данные на таких предложениях очень легко.
Хорошая новость: банки смотрят прежде всего на последние один-два года. Свежая просрочка весит гораздо больше, чем закрытая пять лет назад. Поэтому каждый месяц без просрочек постепенно улучшает картину, даже если старые записи ещё на месте.
Что видит банк, когда принимает решение
Кредитная история — не единственный, но главный источник информации для банка. При рассмотрении заявки обычно оцениваются:
- платёжная дисциплина — были ли просрочки, какой длительности и насколько давно;
- текущая нагрузка — сколько у вас открытых кредитов и карт и какую долю дохода съедают платежи;
- показатель долговой нагрузки — банки обязаны его рассчитывать, и при высоком значении одобрить кредит сложнее;
- количество запросов — частые заявки за короткий срок настораживают;
- персональный кредитный рейтинг — сводная оценка в баллах от бюро.
Отсюда понятно, почему «просто подождать» помогает слабо: если нет новых данных, банку не на что опереться, кроме старых просрочек.
Что не работает
Начну с того, на что люди чаще всего тратят деньги и время, — и почему это не даёт результата:
| Способ | Почему не работает |
|---|---|
| Платные услуги «исправления» или «удаления» истории | Достоверные сведения удалить законно нельзя. Такие услуги — либо мошенничество, либо продажа того, что можно сделать бесплатно |
| Подать много заявок в разные банки «на удачу» | Каждая заявка видна в истории. Серия отказов подряд выглядит для банков тревожным сигналом |
| Ждать, ничего не делая | Если новых кредитов нет, история не пополняется положительными данными, и рейтинг растёт медленно |
| Серия микрозаймов, взятых только ради истории | Высокие ставки, риск новой просрочки, а часть банков негативно оценивает частые обращения в МФО |
Общее у всех этих способов одно: они обещают быстрый результат, а кредитная история быстро не меняется.
Что работает
Рабочий путь скучнее, зато надёжнее. Он состоит из четырёх шагов, и порядок здесь важен.
1. Исправить ошибки
Сначала получите отчёты во всех бюро, где хранится история, и проверьте каждую запись. Нередко «плохая» история оказывается испорченной чужими ошибками: закрытый кредит висит как открытый, просрочка указана по ошибке банка, в историю попал однофамилец. Такие записи оспариваются в бюро бесплатно, а ответ должен прийти в течение 20 рабочих дней.
Как получить отчёт
Сначала узнайте, в каких бюро хранится ваша история: запрос в Центральный каталог кредитных историй подаётся через Госуслуги. Затем закажите отчёт в каждом бюро из списка — дважды в год это можно сделать бесплатно.
2. Закрыть текущие просрочки
Пока есть открытая просрочка, всё остальное почти не имеет смысла. Если сразу погасить долг невозможно, стоит обсудить с банком реструктуризацию: снижение платежа, увеличение срока, кредитные каникулы. Реструктуризация тоже отражается в истории, но выглядит гораздо лучше растущей просрочки.
3. Создать новые положительные записи
Банкам нужно увидеть, что сейчас вы платите вовремя. Обычно для этого используют один из инструментов:
- кредитную карту с небольшим лимитом — пользоваться ею для повседневных покупок и гасить долг в льготный период;
- небольшую рассрочку на технику — с аккуратными платежами строго по графику;
- кредит под залог депозита — некоторые банки выдают такие продукты, когда обычный кредит недоступен.
Одного такого продукта достаточно. Два-три одновременно лишь увеличат нагрузку и риск новой просрочки.
4. Держать нагрузку низкой
Банки оценивают не только платёжную дисциплину, но и долговую нагрузку. Лучше использовать не больше трети лимита по карте и не брать несколько кредитов одновременно.

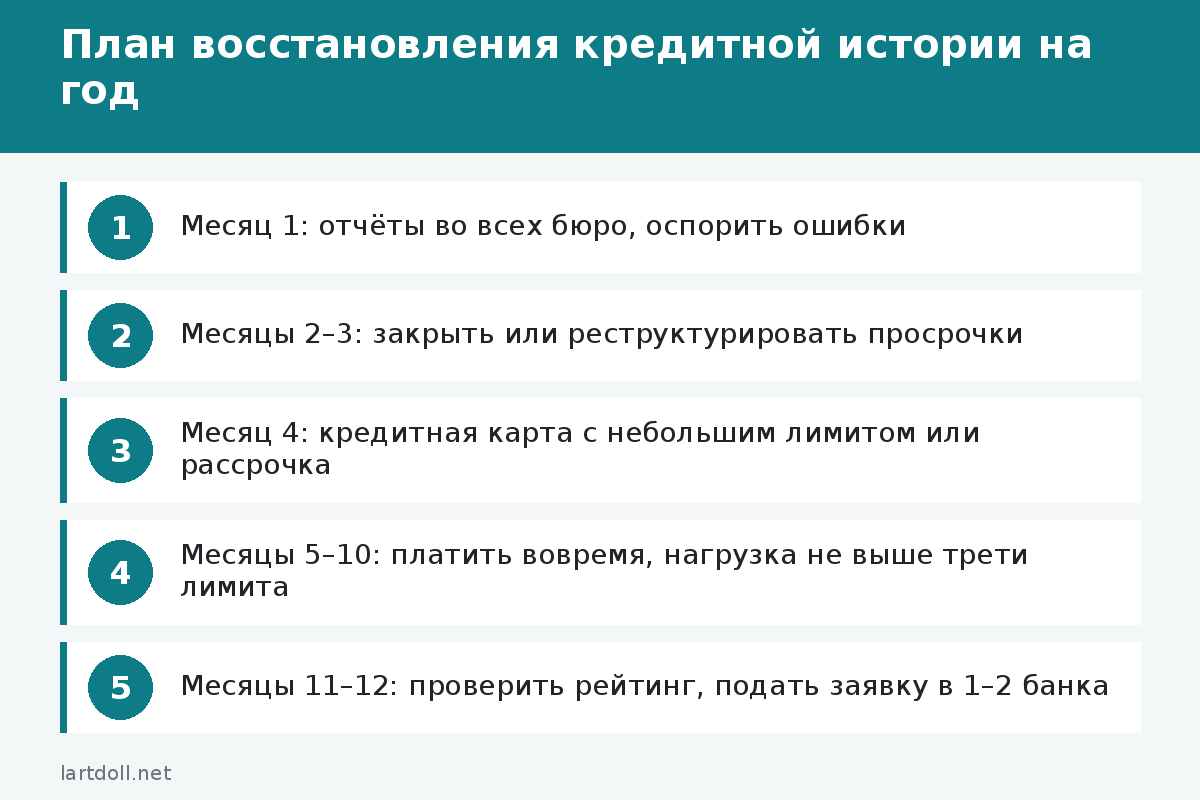
План восстановления на 12 месяцев
Если разложить шаги по времени, получается примерно такой календарь:
| Период | Что делать | Результат |
|---|---|---|
| Месяц 1 | Получить отчёты во всех бюро, проверить ошибки, подать заявления об оспаривании | Понимание реальной картины |
| Месяцы 2–3 | Погасить или реструктурировать текущие просрочки | Остановлено ухудшение истории |
| Месяц 4 | Оформить кредитную карту с небольшим лимитом или рассрочку | Новый «чистый» продукт в истории |
| Месяцы 5–10 | Пользоваться картой, погашать в льготный период, не допускать даже однодневных просрочек | Серия положительных записей |
| Месяц 11 | Повторно получить отчёт и посмотреть персональный кредитный рейтинг | Видна динамика |
| Месяц 12 | Если нужен крупный кредит — подать заявку в один-два банка, а не в десять | Шансы на одобрение заметно выше |
Сроки примерные: у кого-то ошибки исправятся за месяц, а кому-то понадобится больше времени на реструктуризацию. Главное — не перескакивать через шаги.
Как понять, почему отказали
Банк не обязан объяснять причину отказа, и чаще всего не объясняет. Но несколько признаков помогают сориентироваться. Если отказ пришёл мгновенно, вероятно, сработал автоматический фильтр — например, по открытой просрочке или высокой долговой нагрузке. Если заявку рассматривали несколько дней, скорее всего, банк проверял доход и место работы. Посмотрите свежий отчёт бюро: в разделе запросов будет видно, что банк обращался к вашей истории, а в основной части — нет ли новых негативных записей, о которых вы не знали.
Полезные привычки
Восстановить историю — полдела, важно не испортить её снова. Помогают простые привычки:
- Настроить автоплатёж за два-три дня до даты платежа — большая часть просрочек случается из-за забывчивости, а не из-за отсутствия денег.
- Проверять историю хотя бы раз в год — это бесплатно.
- Не становиться поручителем по чужим кредитам, пока ваша история не восстановлена: чужие просрочки попадут и в вашу историю.
- Закрывать неиспользуемые кредитные карты официально, с получением справки о закрытии счёта.
Ни одна из этих привычек не требует денег, только немного внимания раз в месяц.
История из жизни
У Дениса после развода и потери работы накопилась просрочка по двум кредитам. Когда он устроился на новое место, ему отказали даже в рассрочке на телефон. Он получил отчёты и обнаружил, что один из кредитов, который он закрыл ещё до проблем, значился открытым с просрочкой. Это исправили через бюро за три недели. Второй кредит банк согласился реструктурировать. Через полгода аккуратных платежей Денис оформил кредитную карту с небольшим лимитом, а ещё через год получил автокредит — пусть не по самой низкой ставке, но без поручителей.
А мне однажды рассказывала соседка, как она «спасала» свою историю. Прочитала на форуме совет и за месяц оформила четыре микрозайма, чтобы показать банкам, какая она аккуратная. Вернула все вовремя, гордо подала заявку на ипотеку — и получила отказ. Кредитный менеджер деликатно заметил, что серия микрозаймов подряд выглядит не как дисциплина, а как острая нехватка денег. Пришлось начинать заново, с обычной кредитной карты и полугода терпения. Теперь соседка говорит, что лучший советчик по кредитам — не форум, а календарь платежей на холодильнике. Я, признаюсь, после её рассказа завела такой же — и он висит под магнитом с котом.
Связанный вопрос я подробно разбирала в статье «Как проверить кредитную историю бесплатно: пошаговая инструкция». Полезным может оказаться и материал «Самозапрет на кредиты: как установить и снять через Госуслуги».
Частые вопросы
Можно ли полностью удалить историю?
Нет, если сведения верные. Через семь лет после последнего изменения запись аннулируется автоматически.
Помогает ли банкротство «обнулить» историю?
Нет. Сведения о банкротстве сами попадают в историю, а в течение пяти лет после процедуры при обращении за кредитом нужно сообщать о ней банку.
Где узнать, в каких бюро хранится моя история?
Через Госуслуги: там подаётся запрос в Центральный каталог кредитных историй, и в ответ приходит список бюро, где есть ваши данные.
Сколько раз в год можно получить отчёт бесплатно?
Дважды в год в каждом бюро. Дополнительные запросы бюро вправе сделать платными.
Влияет ли проверка собственной истории на решения банков?
Нет. Ваш собственный запрос — не заявка на кредит, и банки не воспринимают его как попытку занять деньги.
Что делать, если в истории есть кредит, который я не брала?
Подать заявление об оспаривании в бюро и обратиться в банк, выдавший кредит. Если заём оформили мошенники, нужно также заявление в полицию. Чтобы такое не повторилось, можно установить самозапрет на кредиты через Госуслуги.
Если кредитов никогда не было, это хорошо?
Для банка пустая история — тоже неизвестность. Небольшая кредитная карта или рассрочка, погашенные без просрочек, помогают создать первые положительные записи.