
Проверить кредитную историю стоит не только перед ипотекой. Её полезно смотреть раз в год, даже если кредитов нет вовсе: так можно вовремя заметить чужой заём, оформленный по вашим паспортным данным, или ошибку банка, из-за которой вам потом откажут в рассрочке на холодильник. Ниже — пошаговая инструкция, как сделать это бесплатно и что именно искать в отчёте. Вся процедура занимает около получаса и не требует визитов в офисы.
Шаг 1. Узнать, в каких бюро хранится ваша история
Кредитные истории хранят бюро кредитных историй (БКИ). У каждого из них лицензия Банка России, и ваша история может лежать в одном бюро, а может — частями в нескольких, в зависимости от того, с какими бюро работали ваши кредиторы.
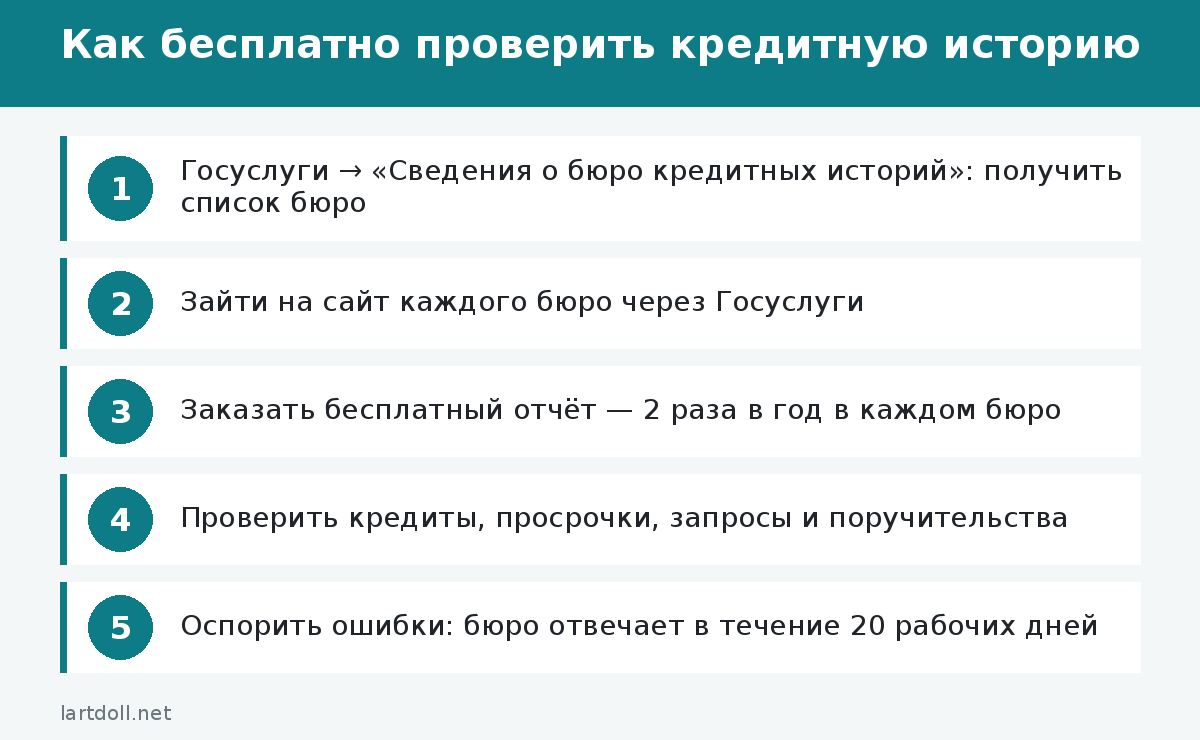
Список бюро выдаёт Центральный каталог кредитных историй Банка России. Проще всего запросить его через Госуслуги:
- в поиске портала наберите «Сведения о бюро кредитных историй»;
- подтвердите запрос — заполнять ничего не нужно, данные подтянутся из профиля;
- ответ придёт в личный кабинет, обычно в течение одного рабочего дня.
В ответе будет перечень бюро с названиями и сайтами. Если в списке пусто, значит, кредитной истории у вас нет — как правило, это означает, что кредитов и займов вы не брали (или записи о них уже удалены по истечении семи лет) и поручителем не были.
Шаг 2. Запросить отчёт в каждом бюро
По закону о кредитных историях каждый человек может бесплатно получить свою кредитную историю в каждом бюро два раза в год. Чаще — платно по тарифам бюро.
Как заказать отчёт
Как правило, у крупных бюро процесс одинаковый: регистрация на сайте, подтверждение личности через Госуслуги, заказ бесплатного отчёта, получение его в личном кабинете в электронном виде.
Без Госуслуг
Если вход через Госуслуги недоступен, можно прийти в офис бюро с паспортом или отправить запрос другим способом, предусмотренным законом.

Шаг 3. Разобраться в отчёте
Отчёт пугает объёмом, но разделы в нём стандартные.
| Раздел | Что проверить | На что обратить внимание |
|---|---|---|
| Титульная часть | ФИО, паспорт, ИНН, СНИЛС | Опечатки, старый паспорт, чужие данные |
| Основная часть | Список кредитов, карт, займов | Договоры, которых вы не заключали |
| Платёжная дисциплина | Даты и суммы платежей, просрочки | Просрочки, которых не было |
| Закрытые обязательства | Статус погашенных кредитов | Погашенный кредит висит как открытый |
| Запросы | Кто и когда запрашивал историю | Много запросов от незнакомых МФО |
| Поручительства | Где вы поручитель | Поручительства, о которых вы не знали |
Удобнее всего идти по таблице сверху вниз и отмечать каждую строку — так я делаю сама, когда раз в год проверяю свою историю.
Тревожные сигналы
Есть записи, на которых стоит остановиться особо:
- Незнакомый заём в МФО. Самый частый признак мошенничества с паспортными данными. Чаще всего это небольшие суммы, оформленные онлайн.
- Много запросов за короткий срок. Даже если займы не выдали, это может говорить о попытках оформить их на ваше имя.
- Кредит, который вы закрыли, но он «открыт». Банк мог не передать данные о погашении. Это исправимо, но ухудшает рейтинг и мешает получить новый кредит.
- Чужие паспортные данные в титульной части. Иногда в историю попадают сведения однофамильцев.
Любой из этих сигналов — повод не откладывать, а разбираться сразу.
Что делать, если нашлась ошибка или чужой кредит
Порядок действий в обоих случаях похож:
- Подать заявление об оспаривании в бюро — через личный кабинет или письменно. Бюро проверит информацию вместе с банком или МФО и по закону должно ответить в течение 20 рабочих дней.
- Параллельно написать в банк или МФО, который передал неверные данные, приложить документы — справку о погашении, выписку.
- Если кредит оформлен мошенниками — подать заявление в полицию и сообщить кредитору о мошенничестве.
- Установить самозапрет на кредиты через Госуслуги, чтобы новые попытки не прошли.
Чем раньше вы начнёте, тем меньше просрочек успеет накопиться по чужому займу.
История из жизни: заём, о котором никто не знал
Елене отказали в рассрочке на стиральную машину — без объяснений, хотя кредитов у неё не было уже лет пять. Она запросила список бюро через Госуслуги, получила отчёты и в одном из них увидела два займа в микрофинансовых организациях с просрочкой больше трёх месяцев. Оформлены они были онлайн по её паспортным данным, а деньги ушли на чужую карту. Оказалось, полгода назад Елена отправляла фото паспорта «для бронирования» на сомнительный сайт.
Что она сделала
Дальше всё по инструкции: заявления об оспаривании в бюро, письма в обе МФО с требованием провести проверку, заявление в полицию. Одна организация признала договор мошенническим через три недели, вторая — после того как получила талон-уведомление из полиции. Через два месяца записи удалили, а рассрочку Елене одобрили. Если бы она проверяла историю регулярно, проблему удалось бы заметить ещё до того, как накопилась просрочка.
Кому стоит проверять историю чаще
Большинству людей достаточно проверки раз в год. Но есть те, кому лучше заглядывать в отчёт чаще:
- тем, кто терял паспорт или отправлял его фото третьим лицам;
- тем, кто планирует крупный кредит или ипотеку, — за два-три месяца до заявки, чтобы успеть исправить ошибки;
- поручителям по чужим кредитам — чтобы вовремя узнать о просрочках основного заёмщика;
- пожилым родственникам, которые чаще становятся мишенью мошенников;
- тем, кто недавно закрыл проблемный долг, — чтобы убедиться, что кредитор передал сведения о погашении.
Для этих групп я бы советовала проверку хотя бы раз в полгода — бесплатных запросов на это хватает.
Самая дорогая бесплатная сковородка
Мне рассказывала клиентка, что её мама, человек очень осторожный, однажды отдала паспорт «на минутку» девушке у входа в торговый центр, которая обещала бесплатную сковородку за участие в опросе. Сковородку мама так и не получила, зато через некоторое время ей начали звонить по поводу просроченного займа. Хорошо, что дочь сразу заказала отчёты: в одном из бюро нашёлся заём, и его удалось оспорить, пока долг не вырос. С тех пор в семье шутят, что это была самая дорогая бесплатная сковородка в истории. А я каждый раз вспоминаю эту историю, когда советую проверять кредитную историю пожилых родственников.
Персональный кредитный рейтинг
Многие бюро бесплатно и без ограничений показывают персональный кредитный рейтинг — число в баллах, которое рассчитывается на основе истории. У разных бюро разные шкалы, поэтому сравнивать рейтинги из двух бюро напрямую не стоит. Для себя важнее динамика: если рейтинг растёт, вы двигаетесь в правильную сторону.
Как часто обновляются данные
Банки и МФО обязаны передавать сведения в бюро не позднее второго рабочего дня после того, как узнали о событии: выдачи кредита, очередного платежа, просрочки, закрытия. Поэтому, если вы только что погасили кредит, а он в отчёте ещё открыт, не спешите писать жалобу — проверьте снова через неделю-две. Записи об обязательствах хранятся семь лет с даты последнего изменения.
Рядом с этой темой стоит ещё одна, о ней я писала в материале «Как исправить плохую кредитную историю: что работает на самом деле». Пригодится и «Самозапрет на кредиты: как установить и снять через Госуслуги».
Частые вопросы
Ухудшит ли проверка мою историю?
Нет. Ваш собственный запрос не является заявкой на кредит и на решения банков не влияет.
Можно ли проверить историю родственника?
Только с его согласия или по доверенности. Бюро выдают отчёт самому субъекту кредитной истории или его представителю.
Нужно ли платить «сервисам проверки» в интернете?
Нет. Бесплатно и законно получить отчёт можно напрямую в бюро. Сторонние сайты часто берут деньги за то же самое, а иногда собирают паспортные данные для мошеннических целей.
Можно ли удалить из истории старые просрочки?
Нет, достоверные сведения удалить по заявлению нельзя — исправить можно только ошибки. Записи исчезают сами через семь лет с даты последнего изменения.
Попадает ли в кредитную историю рассрочка в магазине?
Да, если её оформляет банк или МФО по договору потребительского кредита. Такая рассрочка отражается в истории так же, как обычный кредит.
Учитывается ли кредитная карта, которой я не пользуюсь?
Да. Открытая карта с лимитом отражается в истории как действующее обязательство, и банки учитывают её, когда оценивают долговую нагрузку. Если карта не нужна, её лучше закрыть.
Отражается ли самозапрет на кредиты в кредитной истории?
Да. Сведения об установленном самозапрете хранятся в бюро кредитных историй, и кредиторы проверяют их перед выдачей.