

Квартира в ипотеке — самый сложный объект при разводе. Делить приходится сразу две вещи: само жильё и долг перед банком, который ещё лет десять-пятнадцать будет напоминать о себе каждый месяц. При этом у банка свои интересы, и договорённости супругов его ни к чему не обязывают. Разберём, как делится ипотечная квартира, и четыре сценария, из которых обычно приходится выбирать.
Чья это квартира
Если квартира куплена в браке, даже в ипотеку и даже если оформлена на одного супруга, — это общее имущество (статья 34 СК РФ). Делится она, как правило, пополам. Но есть важные исключения, которые меняют доли.
| Ситуация | Как делится |
|---|---|
| Ипотека взята в браке, платили из общих доходов | Квартира и долг — пополам |
| Первоначальный взнос — из добрачных денег одного супруга или от продажи его добрачной квартиры | Часть, оплаченная личными деньгами, принадлежит этому супругу, остальное делится пополам |
| Ипотека взята одним супругом до брака, а платили в браке вместе | Квартира личная, но второй супруг вправе получить компенсацию половины платежей, внесённых в браке из общих средств |
| Использован материнский капитал | Часть квартиры, оплаченная маткапиталом, распределяется в равных долях между родителями и детьми; как общее имущество супругов эти средства не делятся |
| Военная ипотека | Практика неоднородна: одни суды исключают из раздела часть, оплаченную средствами накопительно-ипотечной системы, другие делят квартиру по общим правилам |
| Есть брачный договор | По условиям договора |
Если ваша ситуация подходит сразу под несколько строк, доли считают по каждому основанию отдельно, а затем складывают — как в примере ниже.
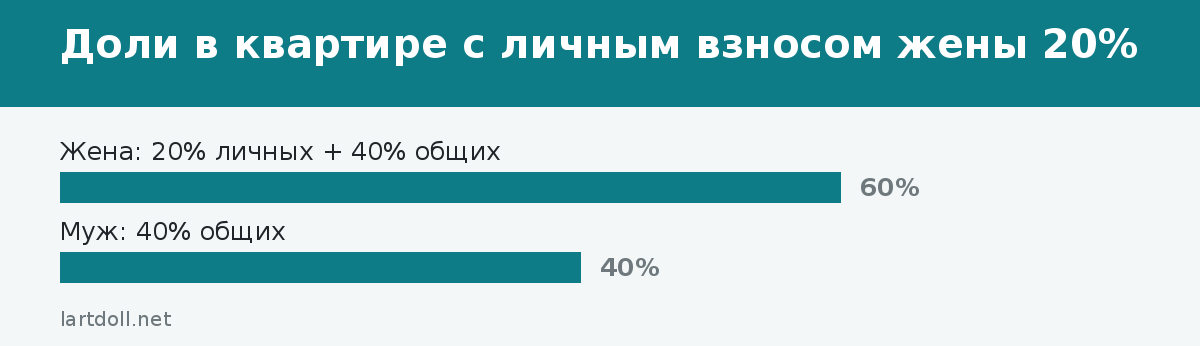
Пример расчёта долей
Квартира стоит 6 миллионов рублей. Первоначальный взнос — 1,2 миллиона, жена внесла его из денег от продажи комнаты, полученной ею в наследство. Остальное оплачено ипотекой, которую супруги гасили вместе.
- Личная часть жены: 1,2 млн из 6 млн — это 20% квартиры.
- Общая часть: 80% квартиры делится пополам — по 40%.
- Итог: жене — 60%, мужу — 40%.
Чтобы суд учёл личный взнос, нужны доказательства: договор продажи комнаты, выписка о зачислении денег, платёжка о переводе продавцу. Совпадение дат и сумм — главный аргумент.
Что думает банк
Кредитный договор заключён с банком, и суд не может его изменить без согласия банка. Если супруги — созаёмщики, после развода они оба остаются солидарными должниками: банк вправе требовать всю сумму с любого из них. Решение суда о разделе долга пополам для банка — внутреннее дело бывших супругов.
Отсюда практический вывод: любую схему, при которой один из супругов выходит из ипотеки, нужно обсуждать с банком заранее.

Четыре сценария раздела
На практике у бывших супругов с ипотекой обычно четыре пути. Я расскажу о каждом — с плюсами, минусами и тем, как к нему отнесётся банк.
Сценарий 1. Продать квартиру и закрыть ипотеку
Самый «чистый» вариант. Квартира продаётся с согласия банка, из денег покупателя гасится остаток долга, оставшаяся сумма делится по долям. Банки знают эту схему и обычно не возражают. Минус — придётся съехать и, возможно, продать дешевле рынка, если нужно быстро.
Сценарий 2. Квартира остаётся одному, он выплачивает ипотеку
Например, жена с детьми остаётся в квартире, берёт долг на себя и выплачивает мужу компенсацию за его часть уже погашенных платежей. Для этого банк должен согласиться вывести мужа из созаёмщиков и оставить жену единственным заёмщиком. Банк проверит её доход: если он недостаточен, в переоформлении откажут. Иногда помогает новый поручитель или рефинансирование в другом банке.
Если банк отказал в переоформлении
Отказ банка не означает тупик. Можно попробовать рефинансировать кредит в другом банке на одного заёмщика, привлечь поручителя или созаёмщика из числа родственников либо вернуться к варианту с продажей. Заставить банк через суд изменить договор, как правило, не получается: замена должника возможна только с согласия кредитора.
Сценарий 3. Разделить доли и долг пополам
Суд определяет каждому по ½ квартиры и обязывает каждого платить половину ипотеки. Квартира остаётся в залоге у банка целиком. На практике это работает, только если бывшие супруги могут спокойно взаимодействовать: если один перестанет платить, банк потребует всю сумму с обоих, а при серьёзной просрочке может обратить взыскание на квартиру.
Сценарий 4. Пока ничего не делить
Некоторые пары после развода продолжают платить ипотеку вместе, а раздел откладывают до её погашения. Это возможно: срок исковой давности для раздела имущества бывших супругов — три года, но исчисляется он с момента, когда один узнал о нарушении своего права. Пока никто не мешает другому пользоваться и владеть квартирой, срок не течёт. Однако такой вариант требует доверия и чёткой фиксации, кто сколько платит.
История из жизни
Анна и Сергей развелись через четыре года после покупки квартиры в ипотеку. Сергей хотел продать, Анна — остаться с сыном. Банк отказался вывести Сергея из созаёмщиков: дохода Анны не хватало. Выход нашли через рефинансирование: родители Анны выступили поручителями, другой банк выдал ей кредит на погашение старой ипотеки, а Сергей получил компенсацию за половину выплаченного за четыре года. Ушло на всё около трёх месяцев, зато каждый получил то, что хотел.
Если бывший супруг перестал платить
Это главный риск сценариев 3 и 4. Если вы созаёмщики, банк не будет разбираться, кто из вас «должен» платить по решению суда. При просрочке он начнёт звонить обоим, испортит кредитную историю обоим и в итоге может потребовать досрочного возврата всей суммы. Что делать:
- Платить самому, чтобы не допустить просрочки и не потерять квартиру.
- Сохранять все платёжные документы.
- Взыскать с бывшего супруга его часть выплаченного через суд — это право регресса по статье 325 ГК.
- Если ситуация повторяется — ставить вопрос о продаже квартиры или выкупе доли.
Одна моя клиентка после развода три года исправно платила ипотеку пополам с бывшим мужем: каждый переводил свою половину в один и тот же день, как по часам. Потом бывший женился во второй раз, и платежи стали приходить то с опозданием, то с «округлением» в его пользу. Она позвонила мне со словами: «Я, кажется, оплачиваю банку его новую свадьбу!» Мы собрали выписки за три года и посчитали недоплаты — набежала вполне ощутимая сумма. Письменная претензия с таблицей платежей подействовала лучше любых разговоров: долг он вернул, а вскоре они договорились продать квартиру и закрыть ипотеку.
Налоговый вычет после развода
Имущественный вычет на покупку жилья и на уплаченные проценты по ипотеке каждый супруг может получить на свою часть расходов. Развод не лишает права на вычет: если вы уже начали получать его, продолжать можно и после расторжения брака. Но после раздела имущества стоит проверить, на какую сумму вы фактически понесли расходы, — особенно если выплаты после развода вносил только один из бывших супругов. Подробности лучше уточнить в налоговой по своей ситуации.
Что подготовить
К разговору с юристом, банком или к подаче иска стоит собрать базовый пакет документов:
- кредитный договор и график платежей;
- справку из банка о внесённых суммах и остатке долга на дату расставания;
- документы о происхождении первоначального взноса;
- документы о материнском капитале и обязательство выделить доли детям, если оно было;
- выписку ЕГРН.
С этим набором можно и договариваться, и идти в суд. Главное, чтобы суммы в справках совпадали с графиком платежей и выписками.
Рядом с этой темой стоит ещё одна, о ней я писала в материале «Раздел долгов и кредитов при разводе: кто и что платит». Пригодится и «Раздел имущества при разводе с детьми: что учитывает суд».
Частые вопросы
Можно ли разделить ипотечную квартиру без согласия банка?
Суд может разделить права на квартиру и обязанность по выплате долга между супругами, но не изменить кредитный договор. Для регистрации долей в залоговой квартире Росреестр, как правило, потребует согласие банка.
Платежи после развода тоже делятся?
Не автоматически. Если долг общий, тот, кто после фактического прекращения брака гасил его один, вправе взыскать со второго супруга его часть выплаченного (статья 325 ГК РФ).
Можно ли выкупить долю бывшего супруга в ипотечной квартире?
Можно. Сделка с долей, как правило, удостоверяется нотариально, а поскольку квартира в залоге, понадобится согласие банка.
Влияет ли наличие детей на размер долей?
Может. Суд вправе отступить от равенства долей, исходя из интересов несовершеннолетних детей (пункт 2 статьи 39 СК РФ).
Если квартира и кредит оформлены на мужа, я тоже должна банку?
Нет, если вы не созаёмщик и не поручитель. Суд может признать долг общим и распределить его между супругами, но требовать деньги банк может только с того, кто подписал договор.
Можно ли сдавать ипотечную квартиру после развода, чтобы платить кредит?
Только по согласию обоих собственников. Кроме того, стоит проверить кредитный договор: многие банки требуют согласовывать с ними сдачу заложенного жилья.
Ипотека уже выплачена. Как теперь делить квартиру?
Как обычное общее имущество: после погашения кредита и снятия обременения банк в разделе не участвует, и договориться становится проще.